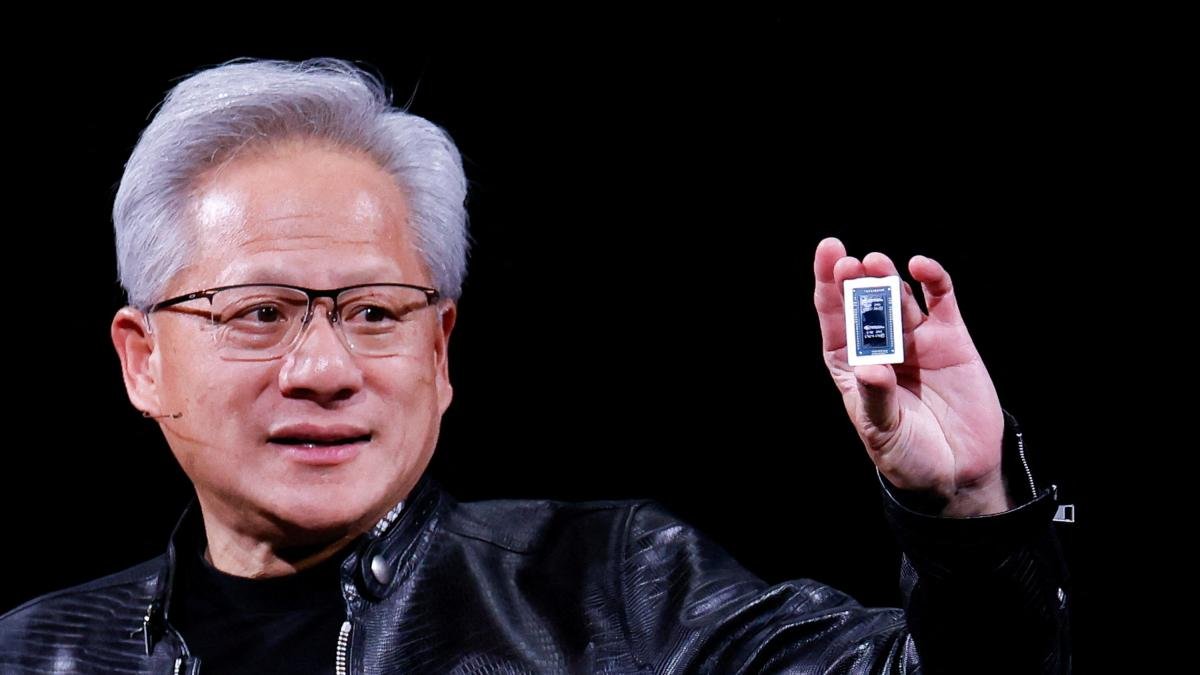
Nvidia, gigante mundial en la fabricación de microchips, acapara titulares internacionales tras una investigación independiente ordenada por la propia compañía sobre una posible conexión de su fundador y consejero delegado Jensen Huang con actividades de espionaje extranjero. La situación ha obligado a Huang a presentar su dimisión y ha generado turbulencias en los mercados bursátiles, además de reabrir debates sobre los mecanismos de control interno en las grandes corporaciones. Este escenario recuerda a otros hitos de crisis empresariales que marcaron la historia económica. En 2015, Volkswagen enfrentó el Dieselgate, cuando se descubrió que la manufacturera alemana, fundada en 1937, había instalado software malicioso en millones de vehículos para falsificar pruebas de contaminación. Años antes, en 2010, la plataforma petrolera Deepwater Horizon estalló, colocando a la británica BP en el epicentro de un desastre ambiental sin precedentes. Estos casos ilustran una realidad persistente: los conflictos éticos, ambientales y de gestión directiva continúan generando titulares alarmantes. La pregunta que pocos formulan: impacto financiero real. Cuando una corporación enfrenta un escándalo, el enfoque mediático típicamente se concentra en sanciones económicas, procesos legales, riesgo de insolvencia crediticia, desplomes accionarios y deterioro de marca. No obstante, existe una dimensión menos visible pero crucial: cómo responden las estructuras contables de la empresa cuando su prioridad es restaurar confianza entre accionistas, empleados, clientes, reguladores y proveedores. Esta reflexión resulta fundamental porque los reportes financieros funcionan como termómetro de salud empresarial. Estos documentos orientan decisiones críticas de inversores, instituciones crediticias, proveedores y autoridades supervisoras. Si un escándalo reorienta los incentivos de quienes preparan estos informes, la perspectiva que reciben los usuarios externos también se distorsiona. Recuperación de imagen versus realidad contable. La reputación constituye quizás el activo más preciado para cualquier organización comercial. Una acusación relacionada con negligencia ambiental, responsabilidad social o deficiencias en gobernanza provoca consecuencias tangibles: fuga de clientes, encarecimiento de créditos bancarios, multas regulatorias e intensificación del monitoreo público. Recuperar credibilidad se convierte entonces en misión urgente. Sin embargo, reconstruir confianza requiere tiempo prolongado. Abordar las raíces del problema demanda inversiones significativas, reestructuraciones internas y renovación de orientación estratégica. Frente a esta realidad, presentar estados financieros mejorados resulta una alternativa incomparablemente más veloz. La manipulación contable evoca inmediatamente casos célebres como Enron, donde la explotación de lagunas normativas y estructuras empresariales fantasma permitieron ocultar miles de millones en pasivos mientras se inflaban artificialmente los beneficios reportados.
- correspondencia@plumainformada.com
- Lun - Dom: 8:00 - 20:00